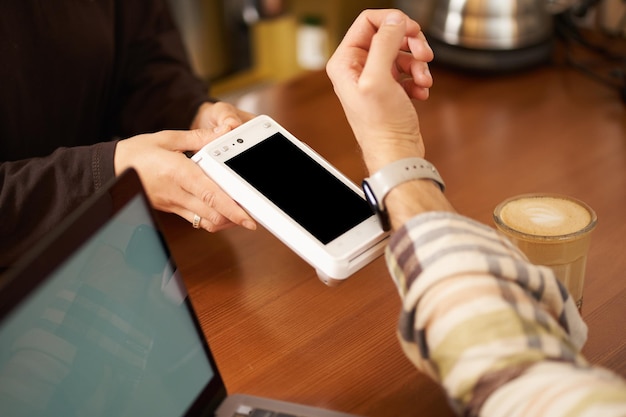
Ich erinnere mich noch an eine Situation vor einigen Jahren: An der Supermarktkasse suchte ein Kunde vor mir minutenlang nach seiner Geldbörse, während sein iPhone entspannt in der Hand lag. Er hatte Apple Pay eingerichtet, nutzte es aber kaum, weil er sich nicht sicher war, ob das wirklich „so einfach“ funktioniert. Genau diese Unsicherheit begegnet mir auch heute noch häufig. Viele Menschen besitzen ein modernes Smartphone, haben von kontaktlosem Bezahlen gehört, wissen aber nicht genau, was im Hintergrund passiert.
Apple Pay wirkt auf den ersten Blick fast unsichtbar: iPhone an das Terminal halten, Gesicht oder Finger bestätigen, fertig. Doch hinter diesem kurzen Moment steckt ein ausgeklügeltes Sicherheitssystem. Ich beschäftige mich seit Jahren mit mobilen Geräten und sehe immer wieder, dass nicht die Bedienung das Problem ist, sondern das Verständnis dafür, was eigentlich passiert, wenn das Smartphone zur digitalen Geldbörse wird.
In diesem Artikel möchte ich Apple Pay nicht einfach als Funktion erklären, sondern zeigen, wie sich der Dienst im Alltag anfühlt, warum er sicher ist und welche kleinen Details man kennen sollte, bevor man seine erste Zahlung mit dem iPhone macht.
Was Apple Pay eigentlich macht – und was nicht
Viele Nutzer stellen sich Apple Pay wie eine digitale Kopie der Bankkarte vor. Das Bild ist verständlich, aber technisch nicht ganz richtig. Apple Pay speichert nämlich nicht einfach die Kartennummer auf dem Gerät und gibt sie beim Bezahlen weiter. Genau dieser Punkt sorgt für einen großen Teil der Sicherheit.
Wenn eine Bankkarte zu Apple Pay hinzugefügt wird, erstellt das System eine spezielle digitale Version dieser Karte. Diese sogenannte Gerätekennung wird sicher im iPhone gespeichert und ist vom normalen Betriebssystem getrennt. Der eigentliche Kartendatensatz bleibt geschützt und wird nicht bei jeder Zahlung übertragen.
Beim Bezahlen erhält das Kassenterminal also nicht die Information, mit der jemand einfach eine Kopie der Karte erstellen könnte. Stattdessen wird für jede Transaktion ein eigener Sicherheitscode erzeugt. Selbst wenn jemand theoretisch die übertragenen Daten abfangen würde, könnte er damit keine zweite Zahlung durchführen.
Das ist einer der Gründe, warum ich Apple Pay im Alltag häufig als angenehmer empfinde als das klassische Bezahlen mit Karte. Man muss nicht überlegen, ob die Karte sichtbar aus der Geldbörse ragt oder ob man sie gerade irgendwo liegen gelassen hat. Das Smartphone ist ohnehin fast immer in Reichweite.
Die Einrichtung: Der Moment, an dem viele Nutzer unnötig vorsichtig werden
Die Einrichtung von Apple Pay läuft über die Wallet-App auf dem iPhone. Dort fügt man eine unterstützte Kredit-, Debit- oder Prepaidkarte hinzu. Je nach Bank wird die Karte anschließend über die Banking-App, eine SMS oder eine andere Bestätigungsmethode freigeschaltet.
Aus meiner Sicht ist genau dieser Schritt der Punkt, an dem viele Menschen abbrechen. Die App fragt nach verschiedenen Bestätigungen, und manche Nutzer bekommen das Gefühl, dass etwas Kompliziertes passiert. Tatsächlich prüft die Bank lediglich, ob die Person, die die Karte hinzufügen möchte, auch wirklich der Karteninhaber ist.
Nach der Freigabe landet die Karte in der Wallet-App. Dort kann man mehrere Karten hinterlegen und eine Standardkarte auswählen. Im Alltag merkt man davon später kaum noch etwas. Das iPhone entscheidet nicht selbstständig, welche Karte belastet wird, sondern nutzt die Karte, die man vorher festgelegt hat.
Bei der Einrichtung sollte man sich einen kleinen Moment Zeit nehmen und prüfen, ob die gewünschte Karte als Standard hinterlegt ist. Gerade wenn mehrere Karten gespeichert sind, kann das später an der Kasse unnötige Verwirrung vermeiden.
So läuft eine Zahlung mit Apple Pay wirklich ab
Der eigentliche Bezahlvorgang ist bewusst kurz gehalten. Bei einem iPhone mit Face ID aktiviert man Apple Pay normalerweise durch einen Doppelklick auf die Seitentaste. Danach erfolgt die Identifizierung über Gesichtserkennung. Bei Geräten mit Touch ID übernimmt der Fingerabdruck diese Aufgabe.
Danach hält man das obere Ende des iPhones in die Nähe des Kartenlesers. Die Kommunikation funktioniert über NFC, also eine Funktechnik für kurze Entfernungen. Das Smartphone und das Terminal tauschen nur wenige Informationen aus, aber diese reichen aus, um die Zahlung sicher abzuwickeln.
Was viele unterschätzen: Das iPhone sendet nicht einfach ein „Ja, bezahle diese Summe“. Die Zahlung wird erst freigegeben, nachdem die Identität des Nutzers bestätigt wurde. Diese Kombination aus Nähe zum Terminal und biometrischer Bestätigung ist ein wichtiger Unterschied zu vielen älteren Zahlungsmethoden.
Im Alltag fühlt sich Apple Pay deshalb fast schneller an als eine klassische Karte. Man muss keine Karte aus der Tasche nehmen, keinen Chip einführen und häufig auch keine PIN eingeben. Besonders bei kleinen Einkäufen merkt man diesen Unterschied deutlich.
Warum Apple Pay als sicher gilt
Beim Thema mobiles Bezahlen höre ich immer wieder dieselbe Frage: „Was passiert, wenn jemand mein iPhone klaut?“ Diese Sorge ist verständlich, denn auf dem Smartphone befinden sich heute viele persönliche Informationen. Bei Apple Pay funktioniert der Schutz allerdings anders, als viele vermuten.
Die gespeicherten Zahlungsinformationen liegen nicht einfach im Telefonspeicher. Apple nutzt dafür eine spezielle Sicherheitskomponente, den sogenannten Secure Element. Dieser Bereich ist dafür entwickelt worden, sensible Daten getrennt vom restlichen System aufzubewahren.
Außerdem benötigt jede Zahlung eine Authentifizierung. Ohne Face ID, Touch ID oder den Gerätecode kann niemand einfach mit dem iPhone bezahlen. Ein gestohlenes Gerät allein reicht also nicht aus, um Apple Pay zu nutzen.
Die wichtigsten Unterschiede zwischen einer klassischen Karte und Apple Pay lassen sich so zusammenfassen:
- Kartenzahlung: Die physische Karte wird direkt am Terminal verwendet und enthält die Zahlungsdaten auf dem Chip oder Magnetstreifen.
- Apple Pay: Das iPhone verwendet eine digitale Gerätekennung und erzeugt für Zahlungen zusätzliche Sicherheitsinformationen.
- Bei Verlust: Eine normale Karte muss gesperrt werden, während Apple Pay über die Geräteverwaltung deaktiviert werden kann.
Natürlich bedeutet das nicht, dass jedes Bezahlsystem absolut risikofrei ist. Kein digitales System kann ohne Schutzmaßnahmen auskommen. Entscheidend ist aber, dass Apple Pay mehrere Sicherheitsebenen kombiniert, statt sich nur auf eine einzelne Schutzfunktion zu verlassen.
Apple Pay im Alltag: Die kleinen Vorteile, die man erst später bemerkt
Der größte Vorteil von Apple Pay zeigt sich meiner Meinung nach nicht beim ersten Bezahlen, sondern nach einigen Wochen Nutzung. Am Anfang denkt man noch bewusst daran: „Ich bezahle jetzt mit dem Handy.“ Später wird es eine ganz normale Bewegung.
Gerade unterwegs ist das praktisch. Beim Spaziergang kurz einen Kaffee holen, im Laden nur schnell etwas Kleines bezahlen oder im öffentlichen Verkehr eine kontaktlose Zahlung durchführen – das Smartphone ist meistens schneller verfügbar als eine Geldbörse.
Auch beim Reisen kann Apple Pay angenehm sein. Man muss nicht jedes Mal die Karte aus der Tasche holen oder sich Gedanken machen, ob die eigene Karte im Ausland akzeptiert wird. Natürlich hängt die Nutzung weiterhin davon ab, welche Karten und Zahlungssysteme vor Ort unterstützt werden.
Ein Detail, das viele Nutzer schätzen: Die echte Kartennummer wird beim Bezahlen nicht an den Händler weitergegeben. Das bedeutet weniger direkte Weitergabe sensibler Zahlungsdaten. Für Menschen, die ihre digitalen Spuren möglichst gering halten möchten, ist das ein wichtiger Punkt.
Was passiert bei einem verlorenen iPhone?
Der Verlust eines Smartphones fühlt sich heute fast schlimmer an als der Verlust einer Geldbörse. Auf dem Gerät befinden sich Fotos, Nachrichten, Zugänge und eben auch Zahlungsmöglichkeiten. Deshalb sollte man wissen, welche Schritte möglich sind.
Wenn das iPhone verloren geht, kann man es über die Funktion „Wo ist?“ sperren oder den Apple Pay-Dienst für dieses Gerät deaktivieren. Die hinterlegten Karten werden dadurch nicht automatisch von der Bank gelöscht, sondern nur die Nutzung auf diesem bestimmten Gerät wird verhindert.
Eine aktivierte Gerätesperre mit einem sicheren Code ist deshalb keine Nebensache. Viele Sicherheitsfunktionen funktionieren nur dann zuverlässig, wenn die grundlegenden Schutzmaßnahmen eingeschaltet sind.
Typische Missverständnisse rund um Apple Pay
Ein häufiger Irrtum ist, dass man ständig eine Internetverbindung benötigt, um bezahlen zu können. Für den eigentlichen Bezahlvorgang an der Kasse ist das normalerweise nicht notwendig. Die notwendigen Sicherheitsinformationen befinden sich bereits auf dem Gerät.
Ein weiterer Punkt betrifft die Akkulaufzeit. Viele Nutzer fragen sich, ob ein fast leeres iPhone noch zum Bezahlen genutzt werden kann. Bei bestimmten Modellen und Situationen können begrenzte Funktionen nach sehr niedrigem Akkustand noch verfügbar sein, darauf sollte man sich im Alltag aber nicht verlassen.
Auch die Vorstellung, dass Apple jede einzelne Zahlung sehen kann, führt oft zu Unsicherheit. Die Zahlungsabwicklung läuft über mehrere beteiligte Stellen, und Apple erhält dabei nicht automatisch eine vollständige Übersicht über alle Einkäufe. Das System ist so aufgebaut, dass Zahlungsinformationen geschützt verarbeitet werden.
Für wen lohnt sich Apple Pay besonders?
Nach meiner Beobachtung profitieren vor allem Menschen davon, die ihr Smartphone ohnehin ständig verwenden. Wer sein iPhone sowieso zum Navigieren, Kommunizieren und Organisieren nutzt, erlebt Apple Pay oft als natürliche Erweiterung.
Wer dagegen bewusst nur mit Bargeld arbeitet oder nur selten kontaktlos bezahlt, wird vielleicht keinen großen Unterschied spüren. Apple Pay ist kein notwendiger Ersatz für jede andere Zahlungsform. Es ist vielmehr eine zusätzliche Möglichkeit, die im passenden Moment vieles einfacher macht.
Interessant ist auch der psychologische Effekt: Viele Menschen sind am Anfang skeptisch, weil ein Telefon als Zahlungsmittel ungewohnt wirkt. Nach einigen erfolgreichen Zahlungen verschwindet diese Unsicherheit meistens sehr schnell. Der Moment, in dem man zum ersten Mal ohne Geldbörse einkauft und merkt, dass alles funktioniert, bleibt vielen Nutzern im Gedächtnis.
Ein Blick auf die Zukunft des mobilen Bezahlens
Mobiles Bezahlen verändert nicht nur die Technik, sondern auch unsere Gewohnheiten. Die Geldbörse verliert langsam ihre zentrale Rolle, während das Smartphone immer mehr Aufgaben übernimmt. Trotzdem glaube ich nicht, dass klassische Karten oder Bargeld plötzlich verschwinden werden.
Menschen möchten Auswahl haben. Manche Situationen verlangen nach Bargeld, andere nach einer Karte und wieder andere sind ideal für das Smartphone. Apple Pay zeigt vor allem, wie selbstverständlich digitale Zahlungen inzwischen funktionieren können, wenn die Technik im Hintergrund zuverlässig arbeitet.
Was ich an solchen Lösungen besonders interessant finde, ist die Tatsache, dass gute Technologie kaum auffällt. Die beste Nutzererfahrung entsteht oft dann, wenn man gar nicht über die Technik nachdenken muss. Man hält das Gerät an das Terminal, die Zahlung funktioniert, und der Alltag geht weiter.
Genau darin liegt für mich die Stärke von Apple Pay: Es macht das Bezahlen nicht spektakulärer, sondern ruhiger. Und manchmal ist genau diese unsichtbare Einfachheit das Zeichen dafür, dass eine Funktion wirklich gut durchdacht wurde.
Fotos bereitgestellt von Magnific https://www.magnific.com
Neugierig auf alles, was blinkt, funkt oder ein Software-Update bekommen kann. Testet gerne neue Tools, entdeckt praktische Einstellungen und verfolgt, wie sich unser digitaler Alltag verändert. Wenn gerade kein neues Gadget auf dem Tisch liegt, geht es raus aufs Fahrrad oder auf die Suche nach gutem Streetfood.